Comprar en España
Cómo Justificar el Origen del Dinero para Comprar una Casa en España desde el Extranjero
En resumen
Justificar el origen del dinero para comprar en España desde el extranjero implica tres controles independientes, no uno: el banco aplica diligencia reforzada antes de mover los fondos (Ley 10/2010), el notario identifica los medios de pago en la escritura (art. 24 Ley del Notariado), y el registrador puede suspender la inscripción si esa identificación no está completa (art. 254 Ley Hipotecaria). Una transferencia bancaria a nombre del propio comprador satisface los tres a la vez.
“Guarda los justificantes” es el consejo que repite cualquier guía sobre comprar en España desde el extranjero. Lo que casi ninguna explica es que no hay un solo control que superar, sino tres, separados, y cada uno puede bloquear la operación por su cuenta: el banco antes de mover el dinero, el notario en el momento de la firma, y el registrador después — cuando la escritura ya está firmada y la inscripción puede quedar en suspenso. Entender los tres, no solo el primero, es lo que evita que el dinero llegue pero la casa no se registre a tu nombre.
El primer filtro: el banco, antes de que el dinero se mueva
Bajo la Ley 10/2010, de prevención del blanqueo de capitales, los bancos españoles deben aplicar medidas de diligencia debida reforzada cuando el cliente no está físicamente presente en la operación o cuando los fondos proceden de un país considerado de riesgo elevado. Comprar desde el extranjero activa casi siempre el primer supuesto por sí solo, incluso antes de mirar el país de origen del dinero.
En la práctica, esto significa que el banco puede pedir documentación adicional sobre el origen de los fondos — nóminas, declaraciones fiscales, contratos de venta de otro activo, herencias documentadas — antes de ejecutar una transferencia grande o de abrir la cuenta que recibirá los fondos de la compra. No es un trámite opcional que se pueda saltar con un formulario firmado: es una obligación legal del banco, no una preferencia suya.
El segundo filtro: el notario, el día de la firma
El artículo 24 de la Ley del Notariado, junto con el artículo 177 del Reglamento Notarial, obliga al notario a identificar los medios de pago empleados en cualquier compraventa de inmueble: si el precio se pagó en efectivo, cheque, transferencia; su importe; y si se pagó antes o en el momento de la firma. El notario tiene que hacer constar esta identificación en la propia escritura.
Un matiz importante, y donde muchas guías se equivocan: identificar no es lo mismo que verificar. El notario no comprueba que el dinero realmente llegó a la cuenta del vendedor — hace constar la declaración de las partes sobre cómo se pagó. Si esa declaración falta, el notario debe advertirlo en la escritura y comunicarlo al Consejo General del Notariado. La obligación es de transparencia declarada, no de prueba material en ese momento.
El tercer filtro, el que nadie menciona: el registrador
Aquí está la parte que la mayoría de las guías omite por completo. Una escritura puede firmarse sin problema ante notario y aun así no inscribirse en el Registro de la Propiedad, si el registrador considera que los medios de pago no están correctamente identificados conforme al artículo 24 de la Ley del Notariado y al artículo 254 de la Ley Hipotecaria. Existen casos reales, resueltos por la Dirección General de Seguridad Jurídica y Fe Pública, en los que el registrador suspendió la inscripción precisamente por esto — la escritura firmada, la casa sin registrar a nombre del comprador hasta resolver el defecto.
La doctrina de la Dirección General matiza el alcance exacto: el registrador no puede exigir prueba de que el pago se ejecutó realmente — eso equivaldría a bloquear cualquier compraventa con precio aplazado. Lo que sí puede exigir es que los medios de pago estén identificados en la escritura, por declaración o por soporte documental. La diferencia es sutil pero decisiva: una declaración vaga o incompleta sobre cómo se pagó es motivo real de suspensión; la falta de un comprobante bancario adicional, por sí sola, no lo es si la identificación ya consta.
La lista GAFI: qué significa realmente para un comprador
El GAFI (Grupo de Acción Financiera Internacional, FATF en inglés) mantiene una lista de jurisdicciones “bajo supervisión reforzada” — países que se han comprometido a corregir deficiencias en su sistema contra el blanqueo de capitales, y que por eso reciben un escrutinio mayor por parte de bancos y notarios de todo el mundo, España incluida. A fecha de la actualización del 19 de junio de 2026, esa lista incluye, entre otros países, Bolivia y Venezuela.
Estar en la lista no es una prohibición: no impide comprar una propiedad en España con fondos originados en esos países. Lo que activa es, de nuevo, diligencia reforzada — más documentación, más preguntas del banco, revisión más detallada por parte del sujeto obligado. La lista se actualiza tres veces al año, en las plenarias de febrero, junio y octubre del GAFI, así que conviene comprobar la versión vigente en el momento de mover el dinero, no fiarse de esta fecha indefinidamente.
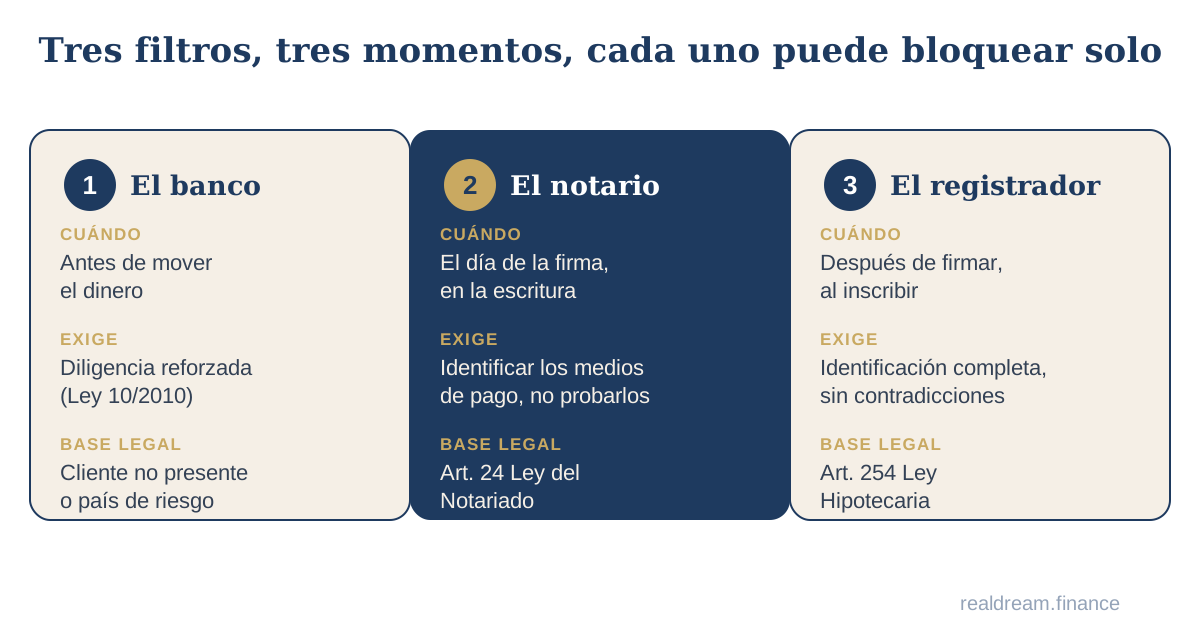
Los tres filtros, uno al lado del otro
| Filtro | Quién lo aplica | Qué exige | Cuándo puede bloquear |
|---|---|---|---|
| Diligencia reforzada | El banco (Ley 10/2010) | Documentación sobre el origen de los fondos | Antes de mover el dinero o abrir la cuenta |
| Identificación de medios de pago | El notario (art. 24 Ley del Notariado) | Declarar cómo y cuándo se pagó | El día de la firma, en la propia escritura |
| Calificación registral | El registrador (art. 254 Ley Hipotecaria) | Que esa identificación conste de forma completa | Después de firmar, al inscribir la escritura |
Si quieres que revisemos el estado legal, urbanístico y de deudas del inmueble antes de comprometer los fondos, nuestro informe de due diligence llega en 3 días laborables, firmado por un abogado colegiado en España.
Un caso típico
Un comprador extranjero paga el precio con una transferencia bancaria correcta, pero una parte procede de un regalo de sus padres, enviado directamente desde la cuenta de ellos y no desde la suya. En la escritura se identifica la transferencia, pero el registrador observa que el titular de la cuenta de origen no coincide con el comprador ni se explica la razón. La inscripción queda suspendida hasta que se aporte un documento adicional — en este caso, una declaración de donación que acredite por qué el dinero salió de una cuenta distinta.
La escritura ya estaba firmada; el defecto se subsana con un documento complementario, no repitiendo la firma. Pero mientras tanto, la propiedad no está inscrita a nombre del comprador, y eso puede retrasar cualquier trámite posterior — desde una hipoteca hasta una reventa.
Si el dinero es un regalo o un préstamo familiar
Este es el escenario que más complica los tres filtros a la vez, y el que menos guías tratan: fondos que no son ahorro propio del comprador, sino un regalo o un préstamo de un familiar. La transferencia, por sí sola, no explica esa relación — necesita un documento aparte que la sustente:
- Regalo (donación): un documento de donación, en la forma que exija la ley del país de origen o, si se formaliza en España, ante notario español. Sin él, la discrepancia entre el titular de la cuenta de origen y el comprador es exactamente el tipo de detalle que un registrador puede señalar.
- Préstamo familiar: un contrato de préstamo, aunque sea entre parientes, con importe, plazo y condiciones — de lo contrario es indistinguible de un regalo no declarado a efectos de identificación de fondos.
Preparar ese documento antes de la transferencia, no después de que el registrador lo pida, es lo que separa una operación fluida de semanas de retraso.
La regla que evita los tres bloqueos a la vez
No hay un truco legal que elimine estos controles — están para quedarse. Pero hay una práctica que los satisface a los tres al mismo tiempo, y es la que los abogados especializados en compradores extranjeros recomiendan de forma consistente: transferencia bancaria, banco a banco, a nombre del propio comprador, desde una cuenta de la que el comprador sea titular declarado.
Esto funciona porque una transferencia bancaria deja rastro documental automático (satisface al banco y al notario sin gestiones adicionales), identifica el medio de pago sin ambigüedad (satisface al registrador), y evita la pregunta más difícil de responder después: de quién era realmente el dinero. El efectivo, los cheques al portador o las transferencias de terceros no titulares de la relación contractual son, sistemáticamente, lo que complica los tres filtros a la vez.
Qué preparar antes de mover un euro
- Documentación del origen: nóminas o declaraciones fiscales si son ahorros de renta del trabajo; escritura de venta si procede de otro inmueble; documentación de la herencia si aplica.
- Titularidad coincidente: la cuenta de origen y el nombre en la escritura tienen que ser la misma persona — o estar explícitamente justificada la diferencia (por ejemplo, cónyuge en régimen de gananciales).
- Verificar la lista GAFI vigente en el momento de la operación, no una captura de pantalla de hace meses, si el origen de los fondos pasa por una jurisdicción bajo supervisión reforzada.
- Transferencia bancaria como método por defecto, reservando el efectivo o cualquier otro medio solo para importes menores donde la ley lo permite sin diligencia adicional.
Fuentes
- BOE — Ley 10/2010, de 28 de abril, de prevención del blanqueo de capitales y de la financiación del terrorismo
- BOE — Ley del Notariado (texto consolidado), artículo 24
- BOE — Resolución DGSJFP de 8 de marzo de 2022: suspensión de inscripción por identificación incompleta de medios de pago
- GAFI/FATF — Jurisdictions under Increased Monitoring (actualización 19 de junio de 2026)
Preguntas frecuentes
¿Qué documentos necesito para justificar el origen del dinero?
Depende de la fuente: nóminas o declaraciones fiscales si es ahorro de renta del trabajo, escritura de venta si procede de otro inmueble, o documentación de la herencia. El banco puede pedirlos antes de ejecutar la transferencia, bajo la Ley 10/2010.
¿El notario comprueba que el dinero llegó realmente al vendedor?
No. El notario identifica los medios de pago declarados por las partes en la escritura (art. 24 Ley del Notariado) — no verifica materialmente que el pago se ejecutó. Es una obligación de transparencia declarada, no de prueba.
¿Puede el registrador negarse a inscribir la escritura por el origen del dinero?
Sí, puede suspender la inscripción si los medios de pago no están correctamente identificados conforme al artículo 254 de la Ley Hipotecaria — no porque falte prueba de que el pago se ejecutó, sino porque la identificación en la escritura es incompleta o contradictoria.
¿Qué significa que un país esté en la lista GAFI de supervisión reforzada?
No es una prohibición. Significa que las operaciones conectadas a esa jurisdicción reciben diligencia reforzada por parte de bancos y notarios — más documentación, más preguntas — no que la compra sea imposible.
¿Un regalo de mis padres cuenta como origen del dinero justificado?
Solo si se documenta como tal. Una transferencia desde una cuenta que no es la tuya, sin un documento de donación o préstamo que la explique, es precisamente el tipo de discrepancia que puede hacer que el registrador suspenda la inscripción.
¿Por qué se recomienda transferencia bancaria y no efectivo?
Porque una transferencia bancaria a nombre del comprador deja rastro documental automático, identifica el medio de pago sin ambigüedad, y satisface a la vez al banco, al notario y al registrador. El efectivo o las transferencias de terceros complican los tres filtros simultáneamente.
Roberta
Intermediaria de crédito inscrita en el Banco de España (ICI)
¿Quieres que nos encarguemos nosotros?
Revisamos el estado legal, urbanístico y de deudas del inmueble en 3 días laborables, con informe firmado por un abogado colegiado en España.