Crédit Immobilier
Procuration et Crédit en Espagne : l'Acte de Transparence que Personne ne Mentionne
En bref
Avant de signer un prêt immobilier espagnol, un acte notarié distinct — l'acte de transparence de l'article 15 LCCI — doit avoir lieu au moins dix jours avant la signature. La loi permet littéralement d'y être représenté par procuration, mais cette possibilité reste contestée en pratique : plusieurs banques exigent la présence personnelle (physique ou par visioconférence en direct), et un pouvoir général ne suffit pas — il faut une faculté expresse pour cet acte précis. À confirmer avec votre banque et votre notaire avant de vous organiser autour d'une procuration.
La plupart des guides francophones présentent la procuration comme LA solution pour acheter et financer un bien espagnol sans se déplacer. Ce qu’ils mentionnent presque jamais, c’est que la souscription d’un crédit immobilier espagnol comporte un acte notarié séparé de la signature du prêt — et que la question de savoir si une procuration suffit pour cet acte précis n’a pas de réponse simple. La loi le permet dans son texte ; la pratique bancaire et notariale, elle, reste prudente. Les deux choses sont vraies en même temps.
Un acte que la signature du prêt ne remplace pas
La Ley 5/2019 (LCCI, loi régulant les contrats de crédit immobilier) impose, avant la signature de l’escritura du prêt, un acte notarié distinct : l’acta de comprobación del cumplimiento del principio de transparencia material, prévu à l’article 15. Ce n’est pas une formalité administrative de plus dans le même rendez-vous — c’est un acte à part entière, avec sa propre convocation chez le notaire, qui doit avoir lieu au moins dix jours naturels avant la signature du prêt.
Pendant cet acte, le notaire ne fait pas signer le contrat. Il vérifie que l’emprunteur a reçu et compris la documentation précontractuelle — la FEIN (offre contraignante) et la FiAE (avertissements standardisés) — et lui fait répondre à un test, prévu explicitement par la loi, destiné à vérifier que la documentation remise et l’information fournie ont bien été assimilées.
Concrètement, la FEIN détaille les conditions exactes du prêt offert — elle engage la banque pendant au moins dix jours, sans qu’elle puisse en changer une seule ligne. La FiAE, elle, liste les risques spécifiques du contrat : taux variable, clauses de remboursement anticipé, ce qui se passe en cas d’impayé. L’acte de transparence existe pour s’assurer que ces deux documents n’ont pas seulement été reçus, mais compris — c’est la différence entre “envoyer un PDF” et “vérifier qu’il a été lu et assimilé”.
Pourquoi cet acte existe
L’acte de l’article 15 n’est pas né de nulle part avec la LCCI en 2019. Il codifie une doctrine que le Tribunal Supremo espagnol avait déjà développée dans sa jurisprudence sur la “transparence matérielle” des clauses abusives dans les prêts hypothécaires — l’idée que fournir un document n’équivaut pas à informer réellement l’emprunteur. La loi a transformé cette doctrine jurisprudentielle en obligation notariale préalable et systématique, avec un acte formel et un test, précisément pour que la preuve de la compréhension existe noir sur blanc avant la signature, et non plus seulement dans le litige qui suit un défaut de paiement.
Cette origine explique aussi pourquoi la représentation par procuration reste un point sensible : un acte pensé pour prouver la compréhension personnelle de l’emprunteur se prête mal, par construction, à être rempli par quelqu’un d’autre.
Le notaire se choisit librement
L’emprunteur a le droit de choisir librement le notaire qui réalisera cet acte, via le Portail Notarial du Citoyen (Sede Electrónica Notarial) ou en se présentant en personne dans n’importe quelle étude notariale espagnole. C’est un droit protégé par la loi, que la banque ne peut pas imposer à sa place.
La procuration : ce que dit la loi, et ce que la pratique en fait
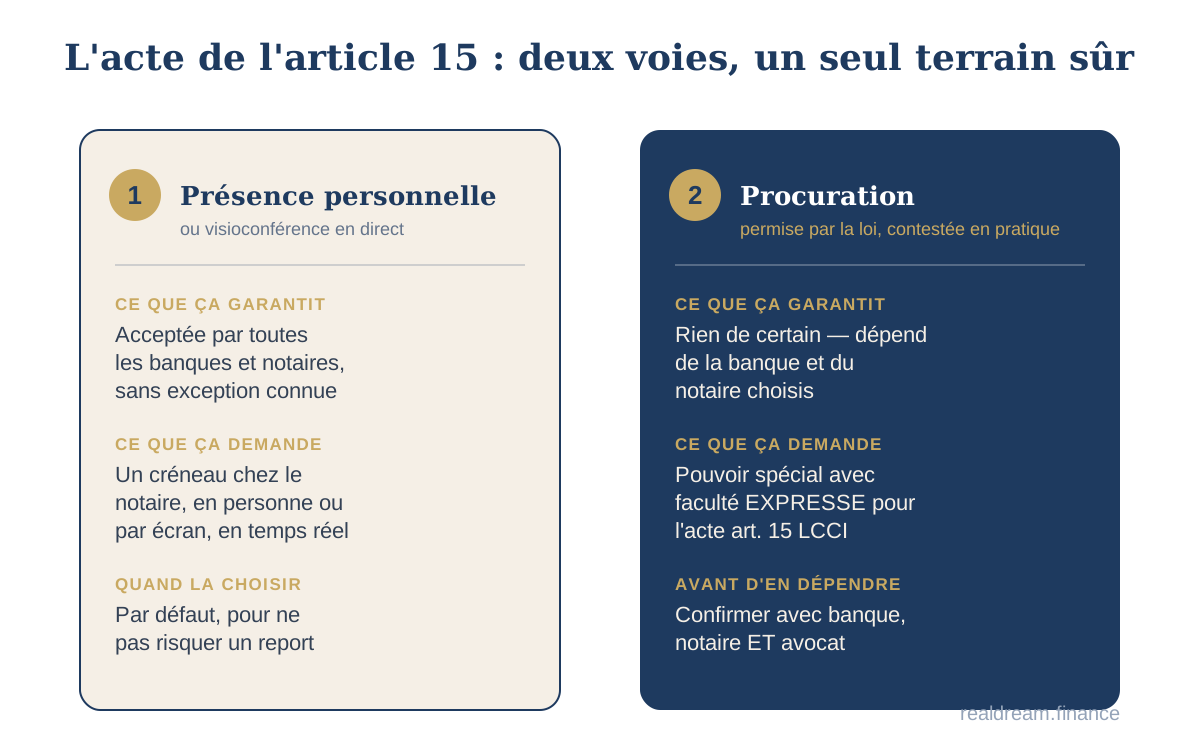
C’est ici que se situe le point que la plupart des guides passent sous silence, et où il faut être précis plutôt que rassurant. Le texte même de l’article 15 LCCI prévoit que l’emprunteur, “ou la personne qui le représente à ces fins”, doit comparaître devant le notaire. Littéralement, la loi autorise donc la représentation pour cet acte.
Mais deux réserves, réelles, changent ce que cela signifie en pratique — et c’est un point sur lequel nous recommandons de faire confirmer votre situation précise par un notaire ou un avocat avant de vous organiser autour d’une procuration, la matière étant interprétative :
- Une procuration générale ne suffit pas. Les modèles de pouvoir spécial pour “acheter et hypothéquer” incluent généralement, à condition d’être rédigés pour cela, la faculté expresse de signer l’acte de transparence exigé par la LCCI. Un pouvoir générique, non pensé pour cette loi spécifique, risque d’être refusé par le notaire au moment de l’acte.
- Le but même de l’acte crée une tension avec la représentation. L’acte existe pour vérifier que l’emprunteur lui-même a compris les conditions du prêt — pas son représentant. Faire passer le test de compréhension à un mandataire, même muni des pouvoirs corrects, contredit en partie l’objectif que la loi cherche à protéger. Ce n’est pas un hasard si plusieurs banques, en pratique, refusent d’avancer sur un dossier tant que l’acte n’a pas été réalisé par l’emprunteur en personne — même quand rien dans le texte de la loi ne le leur impose formellement.
Le résultat concret : la loi ne l’interdit pas, mais ne comptez pas non plus sur elle pour vous garantir que votre banque, votre notaire, ou les deux, accepteront une procuration pour cette étape précise. C’est un désaccord réel entre le texte et l’usage bancaire, pas un détail technique à ignorer.
Ce qu’il faut demander avant de faire établir une procuration
Trois questions à poser, dans cet ordre, avant de payer pour un pouvoir spécial que la banque pourrait refuser d’utiliser :
- À votre banque : accepte-t-elle que l’acte de transparence soit réalisé par un mandataire, ou exige-t-elle votre présence personnelle — même à distance, par visioconférence notariale si l’étude le propose ?
- Au notaire choisi pour l’acte : le pouvoir spécial que vous envisagez couvre-t-il explicitement l’acte de l’article 15 LCCI, ou seulement la signature du prêt et de l’achat ?
- À votre avocat : dans votre cas précis — nationalité, banque, montant, notaire — la procuration a-t-elle déjà fonctionné pour cet acte, ou reste-t-elle une zone incertaine avec cette banque en particulier ?
Si vous voulez que nous évaluions avec vous la faisabilité de votre dossier de prêt non-résident, notre équipe compare plusieurs banques et prépare le dossier avant que ces questions ne deviennent un blocage de dernière minute.
La visioconférence n’est pas la même chose qu’une procuration
Certaines études notariales espagnoles proposent de réaliser l’acte par visioconférence plutôt qu’en présentiel — une option réelle et de plus en plus répandue. Mais il faut la distinguer clairement de la représentation par procuration : en visioconférence, c’est toujours vous, l’emprunteur, qui répondez personnellement au test devant le notaire, par écran mais en direct. Ce n’est pas un mandataire qui agit à votre place. La présence personnelle — physique ou par visioconférence en temps réel — reste la norme pour cet acte précis ; la procuration en reste l’exception, et une exception incertaine.
Ce que la procuration règle vraiment
Rien de tout cela ne rend la procuration inutile — elle reste un outil réel pour l’achat immobilier espagnol à distance, notamment pour la signature de l’acte de vente et, dans de nombreux cas, pour la signature du prêt lui-même une fois l’acte de transparence passé. Le point à retenir n’est pas “la procuration ne marche pas”, mais “elle ne couvre pas automatiquement chaque étape” : l’acte de l’article 15, spécifiquement, est celui où la représentation reste la plus contestée, et c’est précisément celui qu’aucun guide généraliste ne détaille.
Un cas typique
Un acheteur français prépare une procuration spéciale pour “acheter et hypothéquer un bien en Espagne”, rédigée par un notaire en France puis apostillée. Le pouvoir couvre explicitement la signature de l’acte de vente et celle du prêt. Ce qu’il ne couvre pas, parce que ni l’acheteur ni le notaire français n’y ont pensé, c’est l’acte de l’article 15 — une formalité propre au droit espagnol du crédit immobilier, sans équivalent évident côté français, donc facile à oublier au moment de rédiger le pouvoir.
Au moment de la convocation chez le notaire espagnol pour cet acte, dix jours avant la signature prévue, la banque exige la présence personnelle de l’emprunteur — ou, à défaut, un pouvoir qui mentionne explicitement cet acte, ce que celui-ci ne fait pas. Refaire un pouvoir depuis la France prend une à deux semaines avec l’apostille : la date de signature du prêt, déjà fixée, doit être reportée d’autant.
Le problème n’était pas la procuration elle-même, correctement rédigée pour ce qu’elle couvrait — c’est qu’elle avait été pensée pour l’achat, pas pour cet acte spécifique du crédit, ignoré parce qu’invisible dans la plupart des guides.
Le calendrier à anticiper
Le délai de dix jours entre l’acte de transparence et la signature du prêt n’est pas négociable — c’est un minimum légal, et le notaire de l’escritura vérifie que ce délai a bien été respecté avant d’autoriser la signature. Concrètement, cela signifie que la question “procuration ou présence personnelle” pour l’acte doit être tranchée avant ce délai de dix jours, pas la veille de la signature. Un dossier bloqué sur ce point à la dernière minute reporte automatiquement toute la chaîne qui suit — signature du prêt, puis de l’achat.
Questions fréquentes
Qu'est-ce que l'acte de transparence de l'article 15 LCCI ?
Un acte notarié obligatoire, distinct de la signature du prêt, où le notaire vérifie que l'emprunteur a reçu et compris la FEIN et la FiAE, via un test prévu par la loi. Il doit avoir lieu au moins dix jours avant la signature du prêt.
Puis-je faire cet acte par procuration ?
La loi le permet littéralement — l'article 15 mentionne l'emprunteur "ou la personne qui le représente à ces fins". Mais en pratique, plusieurs banques et notaires restent prudents, car l'acte existe pour vérifier la compréhension personnelle de l'emprunteur. À confirmer au cas par cas avant de s'organiser autour d'un pouvoir.
Qui choisit le notaire pour cet acte ?
L'emprunteur, librement — via le Portail Notarial du Citoyen (Sede Electrónica Notarial) ou en se présentant dans n'importe quelle étude notariale espagnole. La banque ne peut pas imposer son propre notaire.
Combien de temps avant la signature du prêt faut-il faire cet acte ?
Au moins dix jours naturels avant la signature de l'escritura du prêt. C'est un minimum légal que le notaire de l'escritura vérifie avant d'autoriser la signature.
La visioconférence remplace-t-elle une procuration ?
Non, ce sont deux choses différentes. En visioconférence, c'est l'emprunteur lui-même qui répond personnellement au test, à distance mais en temps réel — pas un mandataire agissant à sa place.
Une procuration générale pour 'acheter et hypothéquer' suffit-elle pour cet acte ?
Pas nécessairement. Pour être utilisable lors de l'acte de l'article 15, le pouvoir doit inclure une faculté expresse pour cet acte spécifique — un pouvoir générique, pensé seulement pour la vente et le prêt, risque d'être refusé par le notaire.
Roberta
Intermédiaire de crédit inscrite à la Banco de España (ICI)
Vous voulez qu’on s’en occupe ?
Nous comparons plusieurs banques et préparons le dossier avant que ces questions de procuration ne deviennent un blocage de dernière minute.