Renégociation de crédit
Subrogation d'hypothèque en Espagne : les 15 jours qui décident
En bref
En Espagne, vous pouvez transférer votre crédit immobilier à une autre banque sans l'accord de votre banque actuelle : l'article 2 de la Ley 2/1994 le dit explicitement. Mais la même loi lui accorde un droit de rétention, le derecho de enervación : une fois qu'elle a remis le décompte de votre dette, elle dispose de quinze jours naturels pour formaliser avec vous une novación aux conditions revues. Le changement de banque n'est donc jamais bloqué contre votre volonté — il s'arrête seulement si vous acceptez de rester. C'est une décision à préparer avant de lancer la procédure, pas à improviser au quinzième jour.
Les guides francophones sur le crédit immobilier espagnol répètent tous la même phrase : « votre banque actuelle ne peut pas s’y opposer ». C’est exact sur le papier, et trompeur en pratique. Le droit espagnol n’a jamais donné à la banque sortante un droit de veto. Il lui a donné quelque chose de plus efficace : une fenêtre de quinze jours pendant laquelle elle peut vous proposer de rester, à des conditions qu’elle vient d’apprendre de son concurrent. Cette fenêtre porte un nom — le derecho de enervación — et elle change la manière dont on prépare un changement de banque.
Ce que dit exactement l’article 2 de la Ley 2/1994
Le changement de banque sans accord préalable est écrit noir sur blanc. L’article 2 de la Ley 2/1994, de 30 de marzo, sobre subrogación y modificación de préstamos hipotecarios ouvre ainsi :
« El deudor podrá subrogar a otra entidad financiera […] sin el consentimiento de la entidad acreedora, cuando para pagar la deuda haya tomado prestado el dinero de aquélla por escritura pública. »
L’opération s’appelle subrogación de acreedor : le crédit reste le vôtre, l’hypothèque reste inscrite sur le même bien, seul le créancier change. Elle s’appuie sur l’article 1211 du Code civil espagnol, qui permet au débiteur de substituer son créancier en empruntant ailleurs l’argent nécessaire au remboursement.
Deux opérations qui portent presque le même nom
La confusion la plus fréquente dans les articles francophones vient de là : deux choses différentes s’appellent subrogación.
| Subrogación de acreedor | Subrogación de deudor | |
|---|---|---|
| Ce qui change | la banque | l’emprunteur |
| Cas typique | vous transférez votre crédit chez un concurrent | vous achetez un logement et reprenez le crédit du vendeur ou du promoteur |
| Accord de la banque | pas nécessaire (art. 2 Ley 2/1994) | indispensable : elle doit accepter votre dossier |
Cet article traite de la première. Si vous reprenez le crédit d’un promoteur sur un logement neuf, vous êtes dans la seconde, et les règles ci-dessous ne s’appliquent pas de la même façon.
Le derecho de enervación : quinze jours pour vous retenir
C’est le paragraphe que les guides francophones omettent. Une fois que la nouvelle banque a réclamé le décompte de votre dette et que l’ancienne l’a remis, celle-ci dispose d’un délai pour réagir :
« Entregada la certificación, la entidad acreedora tendrá derecho a enervar la subrogación si en el plazo máximo de quince días naturales a contar desde dicha entrega, formaliza con el deudor novación modificativa del préstamo hipotecario. »
Enervar signifie ici neutraliser. Concrètement, votre banque actuelle apprend, par le certificat qu’on lui demande, que vous êtes en train de partir — et souvent à quelles conditions. Elle peut alors vous proposer une novación modificativa : le même crédit, chez elle, avec les conditions retouchées.
Le Banco de España décrit la mécanique du côté de l’emprunteur : l’ancienne banque dispose de quinze jours naturels pour proposer au client une modification des conditions du prêt, et si l’emprunteur ne formalise pas ces changements avec elle une fois ce délai écoulé, l’acte de subrogation peut être signé.
Le point que les sources ne tranchent pas
Le texte légal exige que la banque formalise avec le débiteur la novación. Une partie de la doctrine notariale espagnole soutient depuis les années 2000 qu’une communication authentique et contraignante, alignant les conditions du concurrent dans le délai, suffit à faire jouer l’enervación — sans signature de votre part. La lecture du régulateur, elle, laisse la décision entre vos mains.
La conséquence pratique est la même dans les deux lectures, et c’est elle qui compte : la subrogation ne s’arrête jamais contre votre volonté, elle s’arrête parce que vous acceptez de rester. Ce qu’on ne peut pas prévoir, c’est le comportement de la banque sortante si vous refusez sa contre-offre : entre celle qui libère le dossier et celle qui fait durer, il y a plusieurs semaines d’écart. D’où la règle : décidez avant de lancer la procédure ce que vous ferez si votre banque s’aligne. Le quinzième jour n’est pas le moment de découvrir la question.
Le calendrier réel, jour par jour
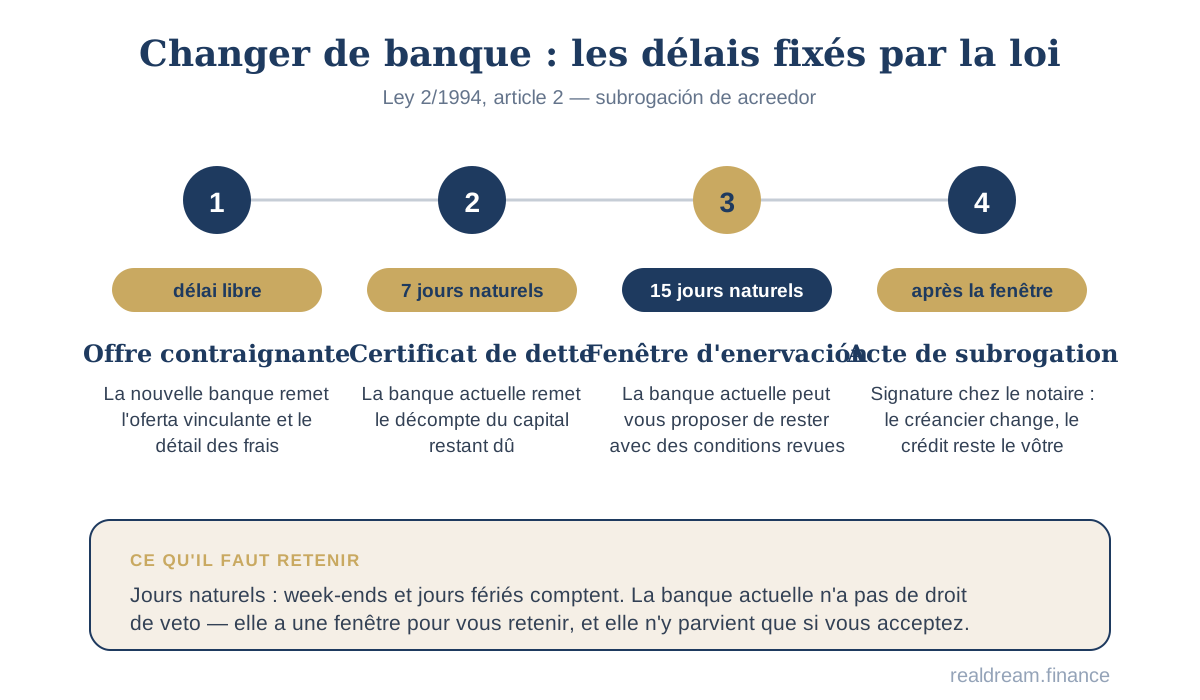
| Étape | Qui agit | Délai fixé par la loi |
|---|---|---|
| Offre contraignante (oferta vinculante) + document d’information sur les frais | la nouvelle banque | aucun délai légal ; dépend de l’instruction du dossier |
| Acceptation de l’offre, puis notification à la banque actuelle | vous, puis la nouvelle banque | l’acceptation vaut autorisation de notifier |
| Remise du certificat de dette (certificación del débito) | la banque actuelle | 7 jours naturels maximum |
| Fenêtre d’enervación | la banque actuelle | 15 jours naturels à compter de cette remise |
| Signature de l’acte de subrogation chez le notaire | la nouvelle banque et vous | après l’expiration de la fenêtre |
Deux précisions qui pèsent. Ces délais sont en jours naturels : week-ends et jours fériés comptent, et un dossier lancé la veille des fêtes perd un temps réel. Et le document d’information sur les frais qui accompagne l’offre contraignante doit, depuis la réforme de l’article 2, respecter la répartition des frais de l’article 14.1.e) de la Ley 5/2019 — c’est-à-dire la règle qui met la gestoría, les honoraires notariaux et l’inscription au registre à la charge du prêteur.
Quand la banque sortante traîne les pieds
C’est l’information la plus utile de toute cette procédure, et elle est absente de la quasi-totalité des guides. La loi a prévu le cas où l’ancienne banque ne coopère pas :
« En ningún caso tendrá derecho la entidad acreedora a rechazar el pago. »
Si le certificat n’arrive pas, ou si la banque refuse d’encaisser, la nouvelle banque calcule elle-même le montant dû, sous sa propre responsabilité, et la loi précise que les conséquences d’une erreur de calcul ne peuvent pas vous être répercutées. Elle dépose ensuite la somme chez le notaire qui reçoit l’acte, à disposition de la banque sortante. Le notaire notifie celle-ci d’office, en lui envoyant une copie authentique de l’acte de subrogation, et elle dispose de huit jours pour alléguer une erreur.
Le point décisif est la formule employée par le texte : cette contestation se règle ensuite entre les deux banques, devant le juge s’il le faut, « sin perjuicio de que la subrogación surta todos sus efectos » — sans préjudice du fait que la subrogation produise tous ses effets. Autrement dit : le désaccord sur le montant ne bloque pas votre changement de banque, il se solde après.
Ce qu’une subrogation ne permet pas de changer
Beaucoup de projets échouent ici, pour une raison de périmètre. L’article 4.1 de la Ley 2/1994 est restrictif :
« En la escritura de subrogación sólo se podrá pactar la modificación de las condiciones del tipo de interés, tanto ordinario como de demora, inicialmente pactado o vigente, así como la alteración del plazo del préstamo, o ambas. »
Le taux, la durée, ou les deux. Rien d’autre. Vous ne pouvez donc pas, dans le même acte :
- augmenter le capital pour financer des travaux ou une autre acquisition ;
- retirer ou ajouter un emprunteur — un divorce, une séparation de patrimoine, la sortie d’un garant ;
- modifier l’assiette de l’hypothèque.
Si votre objectif est l’un de ceux-là, la subrogation est le mauvais outil : il faut une novación avec votre banque actuelle, ou un nouveau crédit qui rembourse l’ancien.
Ce que ça coûte, selon la date de votre acte
Le coût principal d’une subrogation n’est pas le notaire : c’est la commission que votre banque actuelle peut réclamer pour remboursement anticipé. Son plafond dépend de la date de signature de votre crédit, et c’est là que les guides francophones se trompent le plus souvent.
| Crédit signé… | Plafond légal | Base |
|---|---|---|
| avant le 9 décembre 2007 (taux variable, dans le champ de la loi) | rien si aucune commission n’a été convenue ; la commission convenue si elle est ≤ 1 % ; 1 % dans tous les autres cas | art. 3 Ley 2/1994 |
| du 9 décembre 2007 au 15 juin 2019 | 0,5 % dans les cinq premières années, 0,25 % ensuite | art. 8 Ley 41/2007 |
| à partir du 16 juin 2019, taux variable | 0,25 % les trois premières années ou 0,15 % les cinq premières — l’acte retient l’une des deux options | art. 23 Ley 5/2019 |
| à partir du 16 juin 2019, taux fixe | 2 % les dix premières années, 1,5 % ensuite | art. 23 Ley 5/2019 |
| passage du variable au fixe par subrogation ou novación | 0,05 % les trois premières années, rien au-delà | art. 23.6 Ley 5/2019, modifié par le RDL 19/2022 |
Dans tous les cas, ce plafond est un maximum : la loi limite la commission à la perte financière réellement subie par le prêteur, le pourcentage n’étant qu’un plafond. Et la dernière ligne est celle que la plupart des sources francophones donnent encore à 0,15 % : c’était le chiffre d’avant novembre 2022.
Restent les frais de l’acte, nettement plus légers que pour un crédit neuf. L’article 8 de la Ley 2/1994 fait calculer les honoraires notariaux sur le barème des « documentos sin cuantía » et applique une réduction de 90 % aux droits d’inscription au registre. La tasación — l’expertise du bien — reste en revanche à votre charge, conformément à l’article 14.1.e) de la Ley 5/2019 : c’est en pratique le principal frais que vous avancez, et il est perdu si la nouvelle banque refuse le dossier.
Si vous voulez savoir ce que votre crédit espagnol donnerait chez une autre banque, notre analyse de dossier est gratuite et sans engagement : elle vous dit si la subrogation est jouable dans votre situation et à quelles conditions, et vous ne payez qu’à la signature.
FEIN, dix jours de réflexion, acte notarié : s’appliquent-ils à la subrogation ?
C’est la question qui décale le plus le calendrier, et elle n’a pas de réponse universelle. L’Instrucción de la Dirección General de los Registros y del Notariado du 20 décembre 2019 traite le cas :
« […] el simple cambio del acreedor, en la medida en que no modifique en modo alguno la posición del deudor, no exige el otorgamiento de las formalidades informativas que impone la Ley. »
Lue seule, cette phrase dit que le formalisme précontractuel de la Ley 5/2019 — la FEIN, les dix jours naturels de réflexion, l’acte notarié de transparence — ne s’impose pas à un simple changement de créancier. Mais la condition posée est exigeante : à condition que la position du débiteur ne soit modifiée en rien. Or une subrogation qui n’améliore ni le taux ni la durée n’a aucune raison d’exister — et l’article 4.1 autorise précisément ces deux modifications.
L’Instrucción ne tranche pas ce cas de figure. En pratique, la réponse se décide avec le notaire choisi pour l’acte, et il faut la poser au début du dossier : si le formalisme s’applique, il ajoute au minimum dix jours naturels au calendrier, entre la remise de la FEIN et la signature possible.
Subrogación, novación, nouveau crédit : choisir le bon outil
| Vous voulez… | L’opération |
|---|---|
| le même crédit, une autre banque, meilleur taux ou autre durée | subrogación de acreedor |
| rester dans votre banque avec des conditions retouchées | novación modificativa |
| emprunter davantage, changer d’emprunteurs, restructurer | nouveau crédit qui rembourse l’ancien |
La novación est la moins coûteuse des trois et la plus rapide, mais votre banque peut la refuser : ce n’est pas un droit. La subrogation, elle, est un droit — avec la fenêtre de quinze jours au milieu.
Sources
- BOE — Ley 2/1994 sobre subrogación y modificación de préstamos hipotecarios (texte consolidé)
- BOE — Ley 5/2019 reguladora de los contratos de crédito inmobiliario (art. 14 et 23)
- BOE — Ley 41/2007 (compensación por desistimiento, art. 8)
- BOE — Instrucción de la DGRN du 20 décembre 2019 sur l'application de la Ley 5/2019
- Banco de España — Portal del Cliente Bancario, « Subrogación o cambio de banco »
Questions fréquentes
Ma banque espagnole peut-elle refuser que je change de banque ?
Non. L'article 2 de la Ley 2/1994 autorise la subrogation « sin el consentimiento de la entidad acreedora ». Elle dispose en revanche de quinze jours naturels, après avoir remis le certificat de dette, pour vous proposer une novación et vous garder comme client. C'est une fenêtre de rétention, pas un droit de veto.
Combien de temps prend une subrogation d'hypothèque en Espagne ?
La loi fixe deux délais seulement : sept jours naturels pour que l'ancienne banque remette le certificat de dette, puis quinze jours naturels de fenêtre d'enervación. Le reste — instruction du dossier, expertise du bien, rendez-vous notarial — n'est pas encadré et dépend de la banque entrante.
Puis-je augmenter le montant emprunté avec une subrogation ?
Non. L'article 4.1 de la Ley 2/1994 limite l'acte de subrogation à la modification du taux d'intérêt, de la durée, ou des deux. Augmenter le capital, retirer ou ajouter un emprunteur exige une autre opération : une novación avec votre banque, ou un nouveau crédit qui rembourse l'ancien.
Qui paie le notaire et le registre dans une subrogation ?
L'article 8 de la Ley 2/1994 fait calculer les honoraires notariaux sur le barème des « documentos sin cuantía » et réduit de 90 % les droits d'inscription. L'article 14.1.e) de la Ley 5/2019 met la gestoría, le notaire et le registre à la charge du prêteur. L'expertise du bien reste à la vôtre.
Que se passe-t-il si mon ancienne banque ne remet pas le certificat de dette ?
La loi prévoit le cas : « En ningún caso tendrá derecho la entidad acreedora a rechazar el pago. » La nouvelle banque calcule le montant sous sa responsabilité, sans que ses erreurs vous soient répercutées, et le dépose chez le notaire. La subrogation produit ses effets, le désaccord se règle ensuite entre les deux banques.
Subrogation ou novación : laquelle choisir ?
La novación se négocie avec votre banque actuelle : moins chère et plus rapide, mais elle peut la refuser, ce n'est pas un droit. La subrogation, elle, est un droit, au prix de la fenêtre de quinze jours et d'une nouvelle expertise du bien. Les deux ne permettent pas d'emprunter davantage.
Roberta
Intermédiaire de crédit inscrite au Banco de España (ICI)
Vous voulez qu’on s’en occupe ?
Analyse gratuite de votre crédit en cours, puis prise en charge de la subrogación (changement de banque) ou de la renegociación (même banque). Vous ne payez qu'à la signature.