Mutuo & Banche
Conto Corrente in Spagna da Non Residente: Perché Serve Prima del Mutuo
In breve
Il conto in Spagna non è obbligatorio per comprare casa, ma lo diventa appena entra un mutuo: la banca che finanzia domicilia lì la rata, e da quel conto passano le arras e il saldo del rogito. Puoi aprirlo prima di avere il NIE, ma resta congelato: l'articolo 28.3 del Real Decreto 1065/2007 dà quindici giorni per comunicare il NIF e vieta qualsiasi movimento fino ad allora.
Le guide che trovi cercando “conto corrente in Spagna per non residenti” raccontano quasi tutte la stessa cosa: passaporto, certificato, qualche banca online, fine. Sono scritte per chi si trasferisce, non per chi compra casa con un mutuo. E il momento in cui il conto smette di essere un dettaglio è esattamente quello: quando entra in gioco una banca che finanzia, il conto passa da comodità a infrastruttura dell’operazione, perché da lì escono le arras, passa il saldo del rogito e viene addebitata la rata.
La differenza pratica è di calendario. Un conto aperto nel momento sbagliato non è un conto in meno: è una data di rogito che slitta.
Il conto spagnolo non è obbligatorio per comprare, lo diventa con il mutuo
Nessuna norma spagnola impone a uno straniero di avere un conto in Spagna per acquistare un immobile. Il pagamento può arrivare da un conto estero, e il notaio lo accetta purché il mezzo di pagamento sia identificato.
Il vincolo nasce dal finanziamento. Una banca che concede un prestito con garanzia ipotecaria domicilia la rata su un proprio conto, perché è lì che esegue l’addebito e verifica la disponibilità. Da quel momento il conto non è più una scelta logistica: è parte della pratica, e va aperto prima che la pratica entri nel vivo, non quando la banca chiede l’IBAN per la bozza di scrittura.
Nell’ordine reale delle cose, il conto sta prima del mutuo e subito dopo il NIE. Chi lo lascia per ultimo scopre in ritardo che i due passaggi che lo precedono hanno tempi propri e non si comprimono.
Vendita vincolata e vendita combinata: cosa la banca può davvero pretendere
La banca può chiederti di aprire un conto da lei, ma non può impacchettarti qualsiasi prodotto dentro il prestito. La Ley 5/2019, la legge spagnola sui contratti di credito immobiliare, all’articolo 17.1 stabilisce che «quedan prohibidas las prácticas de venta vinculada de préstamos, con las excepciones previstas en este artículo».
Le eccezioni sono strette, e vanno distinte dalla vendita combinata:
| Fattispecie | Cosa dice la norma | Cosa significa per te |
|---|---|---|
| Venta vinculada (art. 17.3) | Il prestatore può esigere una polizza a garanzia degli obblighi del contratto e un’assicurazione danni sull’immobile ipotecato | Deve accettare polizze alternative di qualsiasi fornitore con condizioni e prestazioni equivalenti, senza addebitarti nulla per esaminarle |
| Venta vinculada (art. 17.4) | Può legare il prestito ad altri prodotti finanziari solo se stabiliti con ordine ministeriale e se servono da «soporte operativo o de garantía» | È il perimetro entro cui rientra il conto operativo del prestito |
| Venta combinada (art. 17.6 e 17.7) | Permessa, ma il prestatore deve offrire i prodotti in forma combinata e separatamente | Hai diritto a vedere le due offerte affiancate e la parte di costo totale che corrisponde a ciascun prodotto |
L’articolo 17.7 è il più utile e il meno conosciuto: quando ti propongono una bonifica in cambio di domiciliazioni, assicurazioni o carte, la banca è obbligata a mostrarti anche l’offerta senza quei prodotti, «de modo que el prestatario pueda advertir las diferencias entre una oferta y otra», e a spiegarti che effetto avrebbe la cancellazione anticipata di ciascuno sul costo complessivo. Non è una cortesia commerciale: è un obbligo di legge, e si esercita chiedendolo per iscritto insieme alla FEIN.
Provare la non residenza: due documenti diversi che vengono confusi
Qui le guide in prima pagina sbagliano quasi all’unanimità, perché trattano come un unico documento due cose che hanno origine, autorità e scopo diversi.
Il certificato di non residenza, via extranjería. Lo rilascia la Dirección General de la Policía. Si chiede con il modulo EX-15, pagando la tasa modelo 790, código 012, il cui importo per i certificati rilasciati su istanza dell’interessato è di 7,31 €. Va richiesto in commissariato o presso un’Oficina de Extranjería, oppure, se non ti trovi in territorio spagnolo, al consolato spagnolo del tuo paese. Il procedimento si risolve entro un massimo di cinque giorni dall’ingresso della domanda, e il silenzio vale come diniego. Il certificato ha una validità di tre mesi dall’emissione.
L’accreditamento fiscale della non residenza, via tributaria. È un’altra strada, e serve ai fini dell’articolo 28 del Real Decreto 1065/2007. L’articolo 28.9, introdotto dal Real Decreto 1145/2011, prevede che la condizione di non residente possa essere provata davanti all’entità «a través de un certificado de residencia fiscal expedido por las autoridades fiscales del país de residencia o bien mediante una declaración de residencia fiscal» conforme al modello approvato con l’Orden EHA/3496/2011. Quella dichiarazione si consegna alla banca «en el momento de realizar la correspondiente operación o de la apertura de la cuenta».
Perché la distinzione conta: l’articolo 28.7 del Real Decreto 1065/2007 esclude dal regime ordinario di identificazione fiscale «las cuentas en euros y en divisas a nombre de personas físicas o entidades que hayan acreditado la condición de no residentes en España». È questo il fondamento giuridico del “conto di non residente”, non una prassi bancaria. Nella pratica, però, la banca aggiunge le proprie verifiche antiriciclaggio e chiede quasi sempre anche il certificato della Policía: la norma fissa il minimo, la politica interna dell’istituto fissa quello che ti verrà effettivamente chiesto allo sportello.
Il conto si può aprire senza NIE, ma resta congelato
È il punto che nessuna delle guide in prima pagina nomina, ed è quello che decide il calendario.
L’articolo 28.3 del Real Decreto 1065/2007 dice testualmente: «Podrá constituirse un depósito o abrirse una cuenta en una entidad de crédito sin acreditar el número de identificación fiscal en el momento de la constitución. La comunicación del número de identificación fiscal deberá efectuarse en el plazo de 15 días, sin que pueda realizarse ningún movimiento hasta que se aporte.»
Tradotto in conseguenze concrete:
- puoi aprire il conto prima di avere il NIE;
- hai quindici giorni per comunicare il NIF alla banca;
- fino a quel momento non si muove un euro: né bonifici in entrata, né pagamento delle arras, né addebiti.
La norma aggiunge che la banca può iniziare addebiti e accrediti «desde el momento en que todos los titulares» abbiano fornito il proprio numero. Se comprate in due, quindi, basta un NIE mancante per tenere fermo l’intero conto, non la metà.
Aprire il conto “per portarsi avanti” senza aver già avviato la pratica NIE non porta avanti niente: crea un conto inutilizzabile con un contatore acceso.
Se stai decidendo in che ordine incastrare NIE, conto e richiesta di mutuo, è esattamente il punto da cui parte il nostro percorso di mutuo per non residenti: una lettura del tuo caso prima che sia il calendario a decidere per te.
Il calendario vero: quando serve il conto lungo l’acquisto
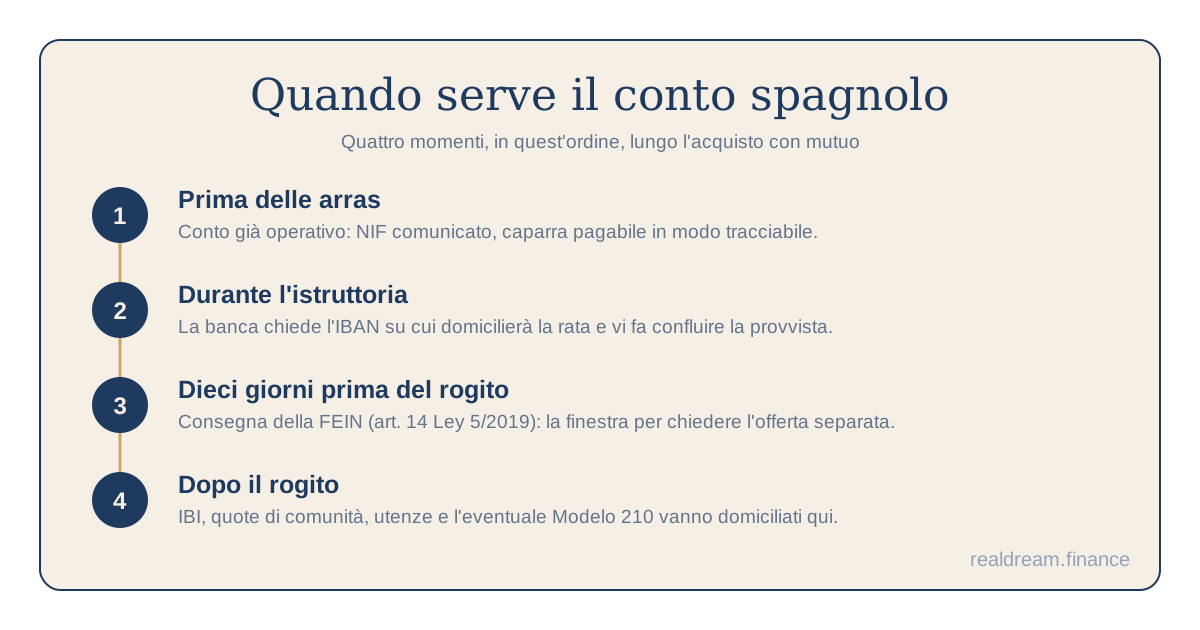
Quattro momenti, in quest’ordine:
- Prima delle arras. Serve poter pagare la caparra con un mezzo tracciabile e con il conto già operativo, cioè con il NIF già comunicato.
- Durante l’istruttoria. La banca chiede l’IBAN su cui domicilierà la rata e vi fa confluire la provvista.
- Nei dieci giorni prima del rogito. L’articolo 14 della Ley 5/2019 impone la consegna della FEIN, la scheda europea d’informazione normalizzata, con un anticipo minimo di dieci giorni naturali rispetto alla firma. È la finestra in cui chiedere anche l’offerta senza prodotti combinati.
- Dopo il rogito. IBI, quote di comunità, utenze e l’eventuale Modelo 210 hanno bisogno di un conto spagnolo domiciliato. Il conto non finisce il suo lavoro alla firma: lo comincia.
Arras e saldo: perché quasi tutto passa dal conto
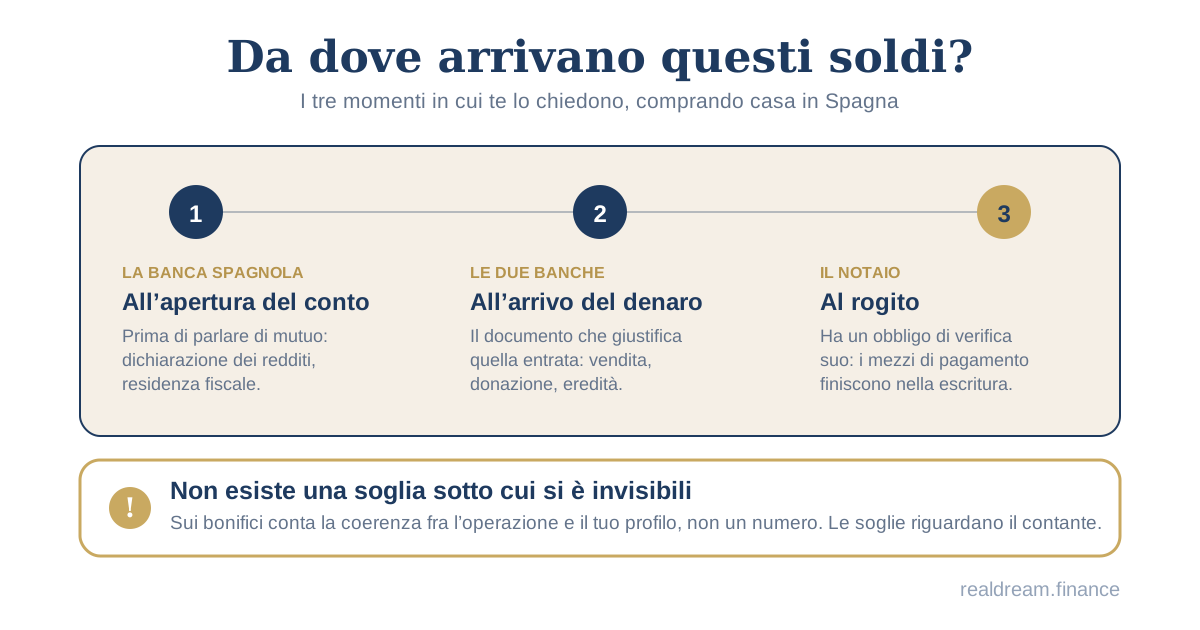
Il notaio spagnolo è obbligato a identificare i mezzi di pagamento. L’articolo 24 della Ley del Notariado impone che, negli atti che trasferiscono a titolo oneroso la proprietà di immobili, sia indicato se il prezzo è stato ricevuto prima o al momento dell’atto, per quale importo e con quale strumento. Se la parte si rifiuta di fornire il dato, il notaio ne dà atto nella scrittura e lo comunica al Consejo General del Notariado, che a sua volta alimenta l’Amministrazione tributaria.
Il contante, poi, ha un tetto. L’articolo 7 della Ley 7/2012 vieta i pagamenti in contanti pari o superiori a 1.000 euro quando una delle parti agisce come imprenditore o professionista; la soglia sale a 10.000 euro quando il pagatore è una persona fisica che dimostri di non avere il domicilio fiscale in Spagna e non agisca come imprenditore o professionista. Due precisazioni che cambiano il quadro:
- il limite non si applica se entrambe le parti sono privati e nessuna agisce come professionista, ma l’agenzia immobiliare, il promotore o il gestore che incassa le arras di solito lo è;
- il limite non si applica ai pagamenti effettuati presso entità creditizie (art. 7.Uno.5), ed è il motivo per cui l’assegno bancario emesso dalla banca resta lo strumento standard al momento del rogito.
Conseguenza operativa: il conto spagnolo non serve perché “si fa così”, serve perché ogni euro dell’operazione deve poter essere ricostruito, e la ricostruzione più semplice è un bonifico da un conto intestato a te.
Quanto costa tenerlo aperto, e cosa succede dopo
Le condizioni economiche dei conti per non residenti variano molto da istituto a istituto e includono di norma il costo dell’accreditamento della non residenza oltre al canone. Non esiste una tariffa di legge: è materia commerciale, e va confrontata prima di aprire, non dopo.
Due cose, invece, sono strutturali:
- L’accreditamento va tenuto aggiornato. La banca chiede periodicamente di riconfermare la condizione di non residente; la cadenza la fissa la politica interna dell’istituto, non la norma fiscale citata sopra. Chiedila per iscritto all’apertura e segna la scadenza in calendario: la conseguenza tipica del mancato rinnovo è la riqualificazione del conto, non un avviso.
- Il conto viene comunicato al fisco spagnolo. Le entità creditizie presentano ogni anno il Modelo 291, la dichiarazione informativa dei conti di non residenti approvata con l’Orden EHA/3202/2008. Il conto non è un’area grigia: è un dato che l’Agencia Tributaria riceve comunque.
I quattro errori che fanno slittare il rogito
- Aprire il conto senza aver avviato il NIE. Quindici giorni di contatore e un conto che non può ricevere le arras.
- Chiedere il certificato di non residenza troppo presto. Vale tre mesi: richiesto sei mesi prima del rogito, va rifatto.
- Accettare il pacchetto senza chiedere l’offerta separata. L’articolo 17.7 della Ley 5/2019 dà diritto a vedere le due offerte affiancate; se non lo chiedi, nessuno te lo propone spontaneamente.
- Presumere che il conto estero basti fino alla fine. Basta per pagare, non per farsi addebitare la rata di un mutuo spagnolo né per domiciliare IBI e quote di comunità.
Fonti
- BOE — Real Decreto 1065/2007, art. 28 (NIF nelle operazioni con entità creditizie)
- BOE — Orden EHA/3496/2011 (dichiarazione di residenza fiscale, art. 28.9)
- BOE — Ley 5/2019, artt. 14 e 17 (FEIN, vendite vincolate e combinate)
- BOE — Ley 7/2012, art. 7 (limitazioni ai pagamenti in contanti)
- Policía Nacional — Certificado de no residente (EX-15, tasa 790/012)
- Policía Nacional — Tasas de trámites de extranjería
- BOE — Ley del Notariado, art. 24 (identificazione dei mezzi di pagamento)
- BOE — Orden EHA/3202/2008 (Modelo 291, conti di non residenti)
Domande frequenti
Serve per forza un conto spagnolo per comprare casa in Spagna?
Non per legge: il prezzo può arrivare da un conto estero, purché il mezzo di pagamento sia identificato nella scrittura. Diventa però necessario di fatto quando c'è un mutuo, perché la banca che finanzia domicilia la rata su un proprio conto, e dopo il rogito servono IBI, quote di comunità e utenze domiciliate.
Posso aprire il conto prima di avere il NIE?
Sì. L'articolo 28.3 del Real Decreto 1065/2007 consente di aprire il conto senza comunicare subito il numero di identificazione fiscale, ma impone di farlo entro quindici giorni e vieta qualsiasi movimento finché non viene fornito. Con due intestatari il blocco vale sull'intero conto finché manca anche un solo numero.
Che differenza c'è tra il certificato di non residenza e la dichiarazione di residenza fiscale?
Il certificato di non residenza lo rilascia la Policía Nacional su modulo EX-15 ed è un documento di extranjería. La dichiarazione dell'Orden EHA/3496/2011, prevista dall'articolo 28.9 del Real Decreto 1065/2007, serve invece a provare la non residenza davanti alla banca ai soli fini fiscali. Sono strumenti diversi e la banca può chiedere entrambi.
La banca può obbligarmi ad aprire il conto da lei per concedermi il mutuo?
L'articolo 17.1 della Ley 5/2019 vieta le vendite vincolate salvo eccezioni, e l'articolo 17.4 ammette il collegamento a prodotti che servano da supporto operativo del prestito. Quando la domiciliazione è parte di un pacchetto di bonifiche siamo in vendita combinata: l'articolo 17.7 obbliga la banca a mostrarti anche l'offerta separata.
Posso pagare le arras in contanti?
L'articolo 7 della Ley 7/2012 vieta i pagamenti in contanti da 1.000 euro in su quando una parte agisce come imprenditore o professionista, con soglia a 10.000 euro se il pagatore è una persona fisica senza domicilio fiscale in Spagna. Il notaio deve comunque identificare il mezzo di pagamento nella scrittura.
Quanto vale il certificato di non residenza e quanto costa?
Ha una validità di tre mesi dall'emissione. Si chiede con il modulo EX-15 pagando la tasa modello 790 codice 012, il cui importo per i certificati rilasciati su istanza dell'interessato è di 7,31 euro. Il procedimento si risolve entro cinque giorni e il silenzio vale come diniego.
Roberta
Intermediaria del credito iscritta al Banco de España (ICI)
Vuoi che ce ne occupiamo noi?
Ordiniamo NIE, conto e richiesta di finanziamento nella sequenza giusta e seguiamo la pratica fino alla firma, con la FEIN letta insieme a te.